Domain gummierungen.de kaufen?
Wir ziehen mit dem Projekt
gummierungen.de um.
Sind Sie am Kauf der Domain
gummierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gummierungen.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
eco:fy Caravan-Versiegelung - 500ml - Schutz vor Regen, Nässe und SchmutzNASSER SPAß - TROCKENER CARAVAN: Ihr Caravan glänzt nicht mehr, ist anfällig für Schmutzablegerungen und hat die wasserabweisende Schicht? Versiegeln Sie es und genießen Sie den "Wieder wie neu"-Effekt. IMPRÄGNIEREN OHNE REUE: Wussten Sie, dass konventionelle Imprägniersprays und Versiegelungen die Natur und Ihre Gesundheit belasten? Mit unserer nachhaltigen Alternative, pflegen Sie Ihren Caravan ohne Stress mit Greta zu bekommen. EASY TO USE: "Das Spray stinkt doch immer so und Treibgase sind doch überhaupt nicht nachhaltig." Verabschieden Sie sich von diesem Gedanken. Unsere Versiegelung auf Wasserbasis wenden Sie bequem im Sprüh-, Roll- oder Schwammverfahren an, ohne sich und der Umwelt zu schaden. 100% MADE IN GERMANY: Ehrliche Ruhrpott'ler mit ehrlichen Produkten. Wir stehen für Qualität, Nachhaltigkeit und kurze Transportwege. VIELFÄLTIGE ANWENDUNG: Unsere Versiegelung eignet sich für Caravane von allen Herstellern, für Wohnmobile, Wohnwagen, Reisemobile, Reisebusse, Campervans etc.: Alles kein Problem!17,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwarze, Roland: Die Haftung des ArbeitnehmersDie Haftung des Arbeitnehmers , Das Werk stellt die Haftung des Arbeitnehmers im Schadensausgleich systematisch und praxisnah dar. Die 5. Auflage trägt der zunehmende Bedeutung von Homeoffice und mobilem Arbeiten Rechnung. Fragen der zivilrechtlichen Haftung werden ebenso behandelt wie solche des sozialversicherungsrechtlichen Schadensausgleichs. Ein Einstieg zur Plattformbeschäftigung, Robotik, autonomem Fahren und künstlicher Intelligenz ist neu aufgenommen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20250514, Produktform: Leinen, Titel der Reihe: De Gruyter Handbuch / De Gruyter Handbook##, Autoren: Schwarze, Roland~Krause, Rüdiger, Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 650, Themenüberschrift: LAW / Labor & Employment, Keyword: Arbeitnehmer; Arbeitsrecht; Employee; Haftung; Individualarbeitsrecht; employment law; individual employment law; liability, Fachschema: Arbeitnehmer~Haftungsrecht~Arbeitsgesetz~Arbeitsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 40, Gewicht: 1216, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NatralifeTM-Beschichtung zur Verlängerung der Haltbarkeit von Zitronenfrüchten, Taschenbuch von Nasiru Alhassan,Adams Abdul-Rahaman, Verlag UnserNatralifetm-beschichtung Zur Verlängerung Der Haltbarkeit Von Zitronenfrüchten, Taschenbuch Von Nasiru Alhassan,adams Abdul-rahaman, Verlag Unser Wissen, 978-620-9-34453-4, Seitenanzahl: 8039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
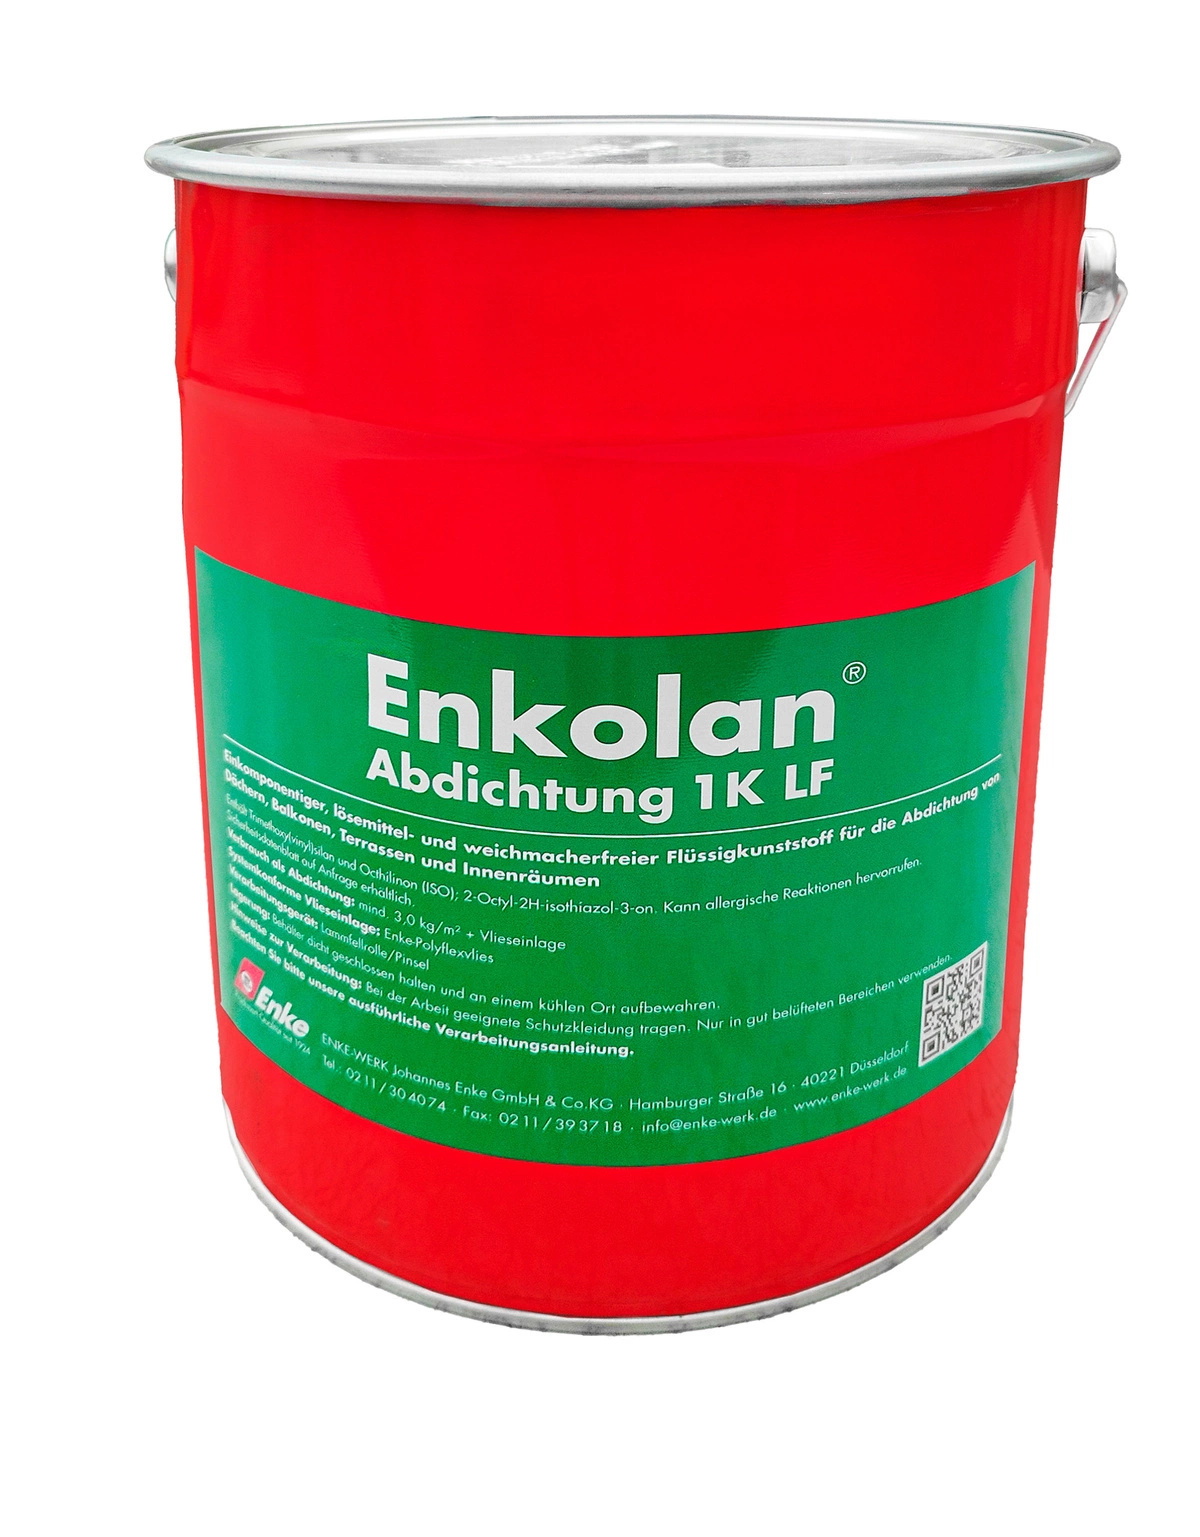
Enke Enkolan Abdichtung Versiegelung Beschichtung 1K LF Flüssigabdichtung 12,5KgEnke Enkolan Abdichtung Versiegelung Beschichtung 1K LF Flüssigabdichtung 12,5KgEnkolan Abdichtung 1K LF ist eine fugenlose, lösungsmittelfreie, hochflexible, dampfdurchlässige, wetterfeste Abdichtung. In Kombination mit der Polyestervliesabdichtung Enke Polyflexvlies bietet sie eine dauerhafte Abdichtung für Überdachungen, Balkone, Terrassen, Keller- und Lagerräume, Treppen und Eingangshallen. Enkolan Abdichtung 1K LF eignet sich nicht nur für Betonuntergründe, Estriche, bituminöse Dachflächen, sondern auch für Kunststoff- und Metalldachbahnen, insbesondere in Bereichen, in denen über längere Zeit stehendes Wasser auftritt, z.B.: Dachrinnen oder Wasserwechselzonen.Zusammensetzung: Enkolan Abdichtung 1K LF Flüssigabdichtung ist ein einkomponentiges und witterungsbeständiges Produkt auf Basis hochwertiger silanterminierter Prepolymere.Eigenschaften: Enkolan Abdichtung 1K LF ist ein selbstvulkanisierendes Produkt, das unter dem Einfluss von Luftfeuchtigkeit eine gute Haftung auf vielen U441,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Porenfüller Dreiturm Duro Fill 10 L Grundierung zur Beschichtung und VersiegelungDer Dreiturm Duro Fill Porenfüller ist ein permanenter Grundierer zur Festigung ausgelaugter und poröser Bodenbeläge. Geeignet ist der Porenfüller für alle porösen Bodenbelagsarten wie Steinböden, Linoleum und rohe offene Holzböden. Duro Fill besitzt eine ausgezeichnete Füllkraft und ist desinfektionsmittel- und alkoholbeständig. Die anwendungsTechnischen Hinweise der Bodenbelags-Hersteller sind zu beachten. Vorbehandlung: Vor der Beschichtung ist eine Grundreinigung je nach Belagsart durchzuführen, anschließend den Boden mit klarem Wasser nachspülen und trocknen lassen. Duro Fill auf den trockenen, grundgereinigten Boden auftragen. Anwendung: Bei sehr saugfähigen Bodenbelägen bis 1/1 mit Wasser verdünnbar. Verbrauch: Je nach Saugfähigkeit 1-3 l pro 100 qm/ Auftrag.125,97 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
eco:fy Caravan-Versiegelung - 500ml - Schutz vor Regen, Nässe und SchmutzNASSER SPAß - TROCKENER CARAVAN: Ihr Caravan glänzt nicht mehr, ist anfällig für Schmutzablegerungen und hat die wasserabweisende Schicht? Versiegeln Sie es und genießen Sie den "Wieder wie neu"-Effekt. IMPRÄGNIEREN OHNE REUE: Wussten Sie, dass konventionelle Imprägniersprays und Versiegelungen die Natur und Ihre Gesundheit belasten? Mit unserer nachhaltigen Alternative, pflegen Sie Ihren Caravan ohne Stress mit Greta zu bekommen. EASY TO USE: "Das Spray stinkt doch immer so und Treibgase sind doch überhaupt nicht nachhaltig." Verabschieden Sie sich von diesem Gedanken. Unsere Versiegelung auf Wasserbasis wenden Sie bequem im Sprüh-, Roll- oder Schwammverfahren an, ohne sich und der Umwelt zu schaden. 100% MADE IN GERMANY: Ehrliche Ruhrpott'ler mit ehrlichen Produkten. Wir stehen für Qualität, Nachhaltigkeit und kurze Transportwege. VIELFÄLTIGE ANWENDUNG: Unsere Versiegelung eignet sich für Caravane von allen Herstellern, für Wohnmobile, Wohnwagen, Reisemobile, Reisebusse, Campervans etc.: Alles kein Problem!17,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwarze, Roland: Die Haftung des ArbeitnehmersDie Haftung des Arbeitnehmers , Das Werk stellt die Haftung des Arbeitnehmers im Schadensausgleich systematisch und praxisnah dar. Die 5. Auflage trägt der zunehmende Bedeutung von Homeoffice und mobilem Arbeiten Rechnung. Fragen der zivilrechtlichen Haftung werden ebenso behandelt wie solche des sozialversicherungsrechtlichen Schadensausgleichs. Ein Einstieg zur Plattformbeschäftigung, Robotik, autonomem Fahren und künstlicher Intelligenz ist neu aufgenommen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20250514, Produktform: Leinen, Titel der Reihe: De Gruyter Handbuch / De Gruyter Handbook##, Autoren: Schwarze, Roland~Krause, Rüdiger, Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 650, Themenüberschrift: LAW / Labor & Employment, Keyword: Arbeitnehmer; Arbeitsrecht; Employee; Haftung; Individualarbeitsrecht; employment law; individual employment law; liability, Fachschema: Arbeitnehmer~Haftungsrecht~Arbeitsgesetz~Arbeitsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 40, Gewicht: 1216, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
NatralifeTM-Beschichtung zur Verlängerung der Haltbarkeit von Zitronenfrüchten, Taschenbuch von Nasiru Alhassan,Adams Abdul-Rahaman, Verlag UnserNatralifetm-beschichtung Zur Verlängerung Der Haltbarkeit Von Zitronenfrüchten, Taschenbuch Von Nasiru Alhassan,adams Abdul-rahaman, Verlag Unser Wissen, 978-620-9-34453-4, Seitenanzahl: 8039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundpfandrechte zwischen Flexibilität und Schutz, Taschenbuch von Caroline S. Rupp, Mohr Siebeck, 978-3-16-154189-6Grundpfandrechte Zwischen Flexibilität Und Schutz, Taschenbuch Von Caroline S. Rupp, Mohr Siebeck, 978-3-16-154189-6, Seitenanzahl: 772129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.